

Vision – AI is not a Hype – it’s Real!
Vision M&A-Report Q3 2026
Q3 2026 – M&A-Trends, Bewertungsmultiples & Transaktionen im Bereich Digital Services
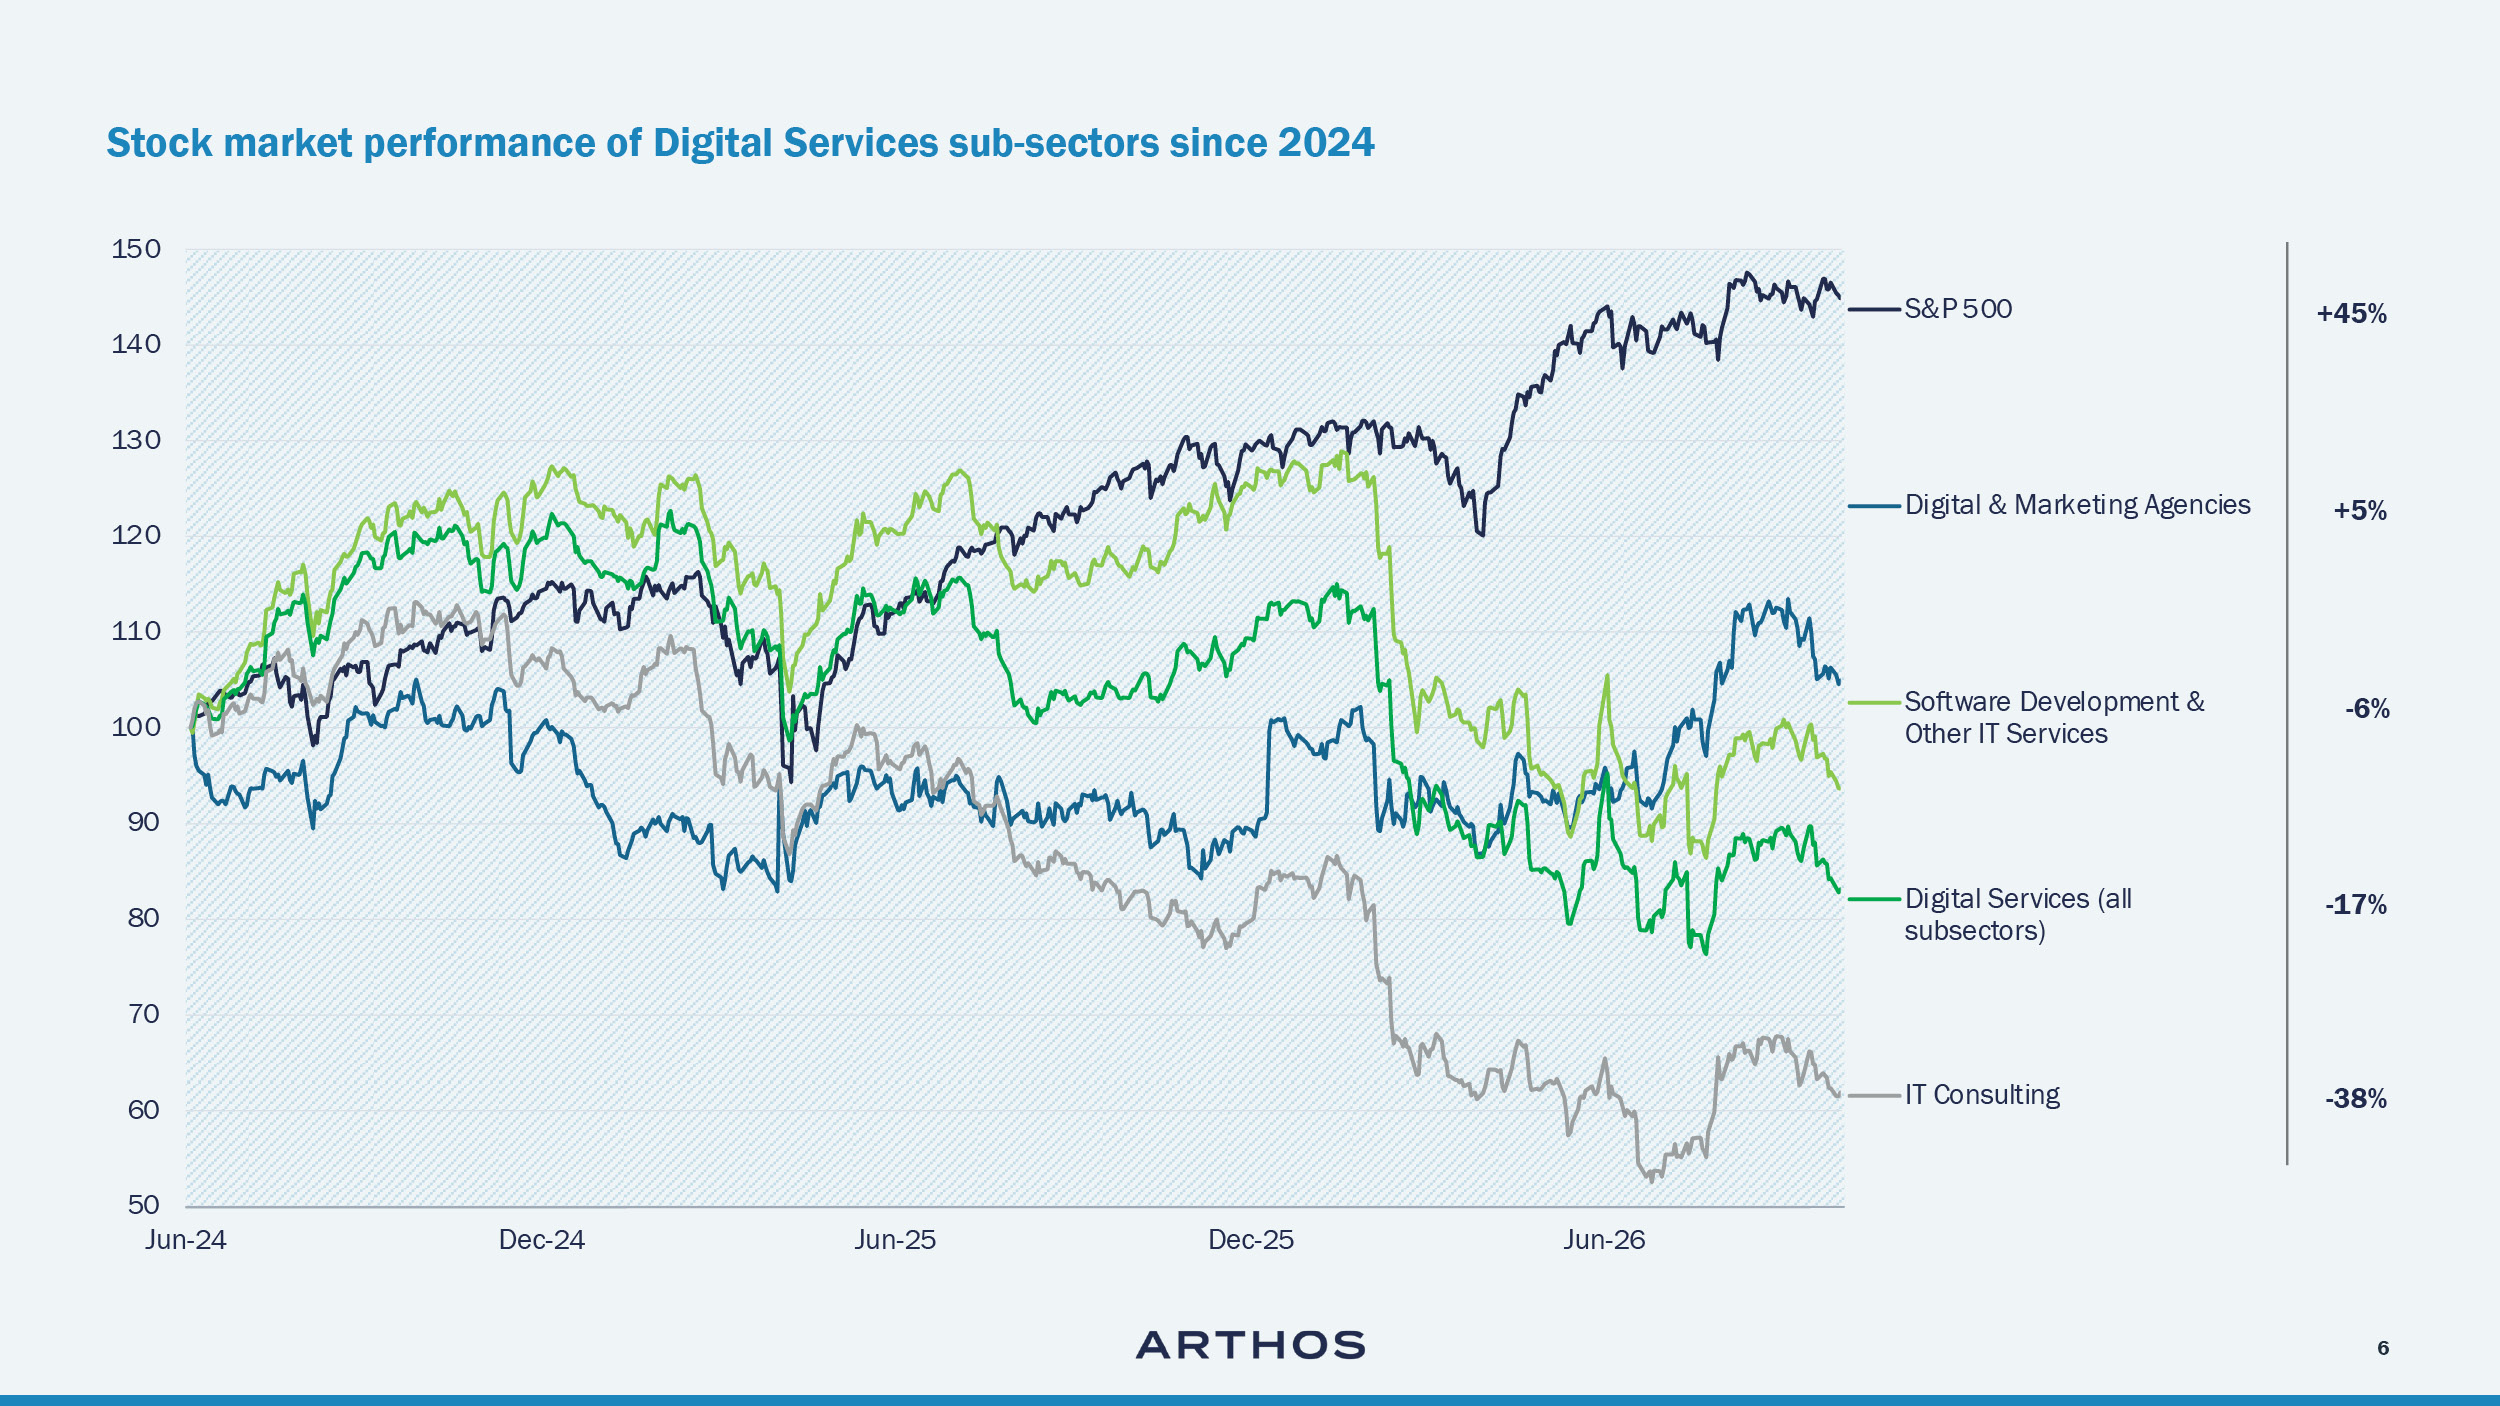
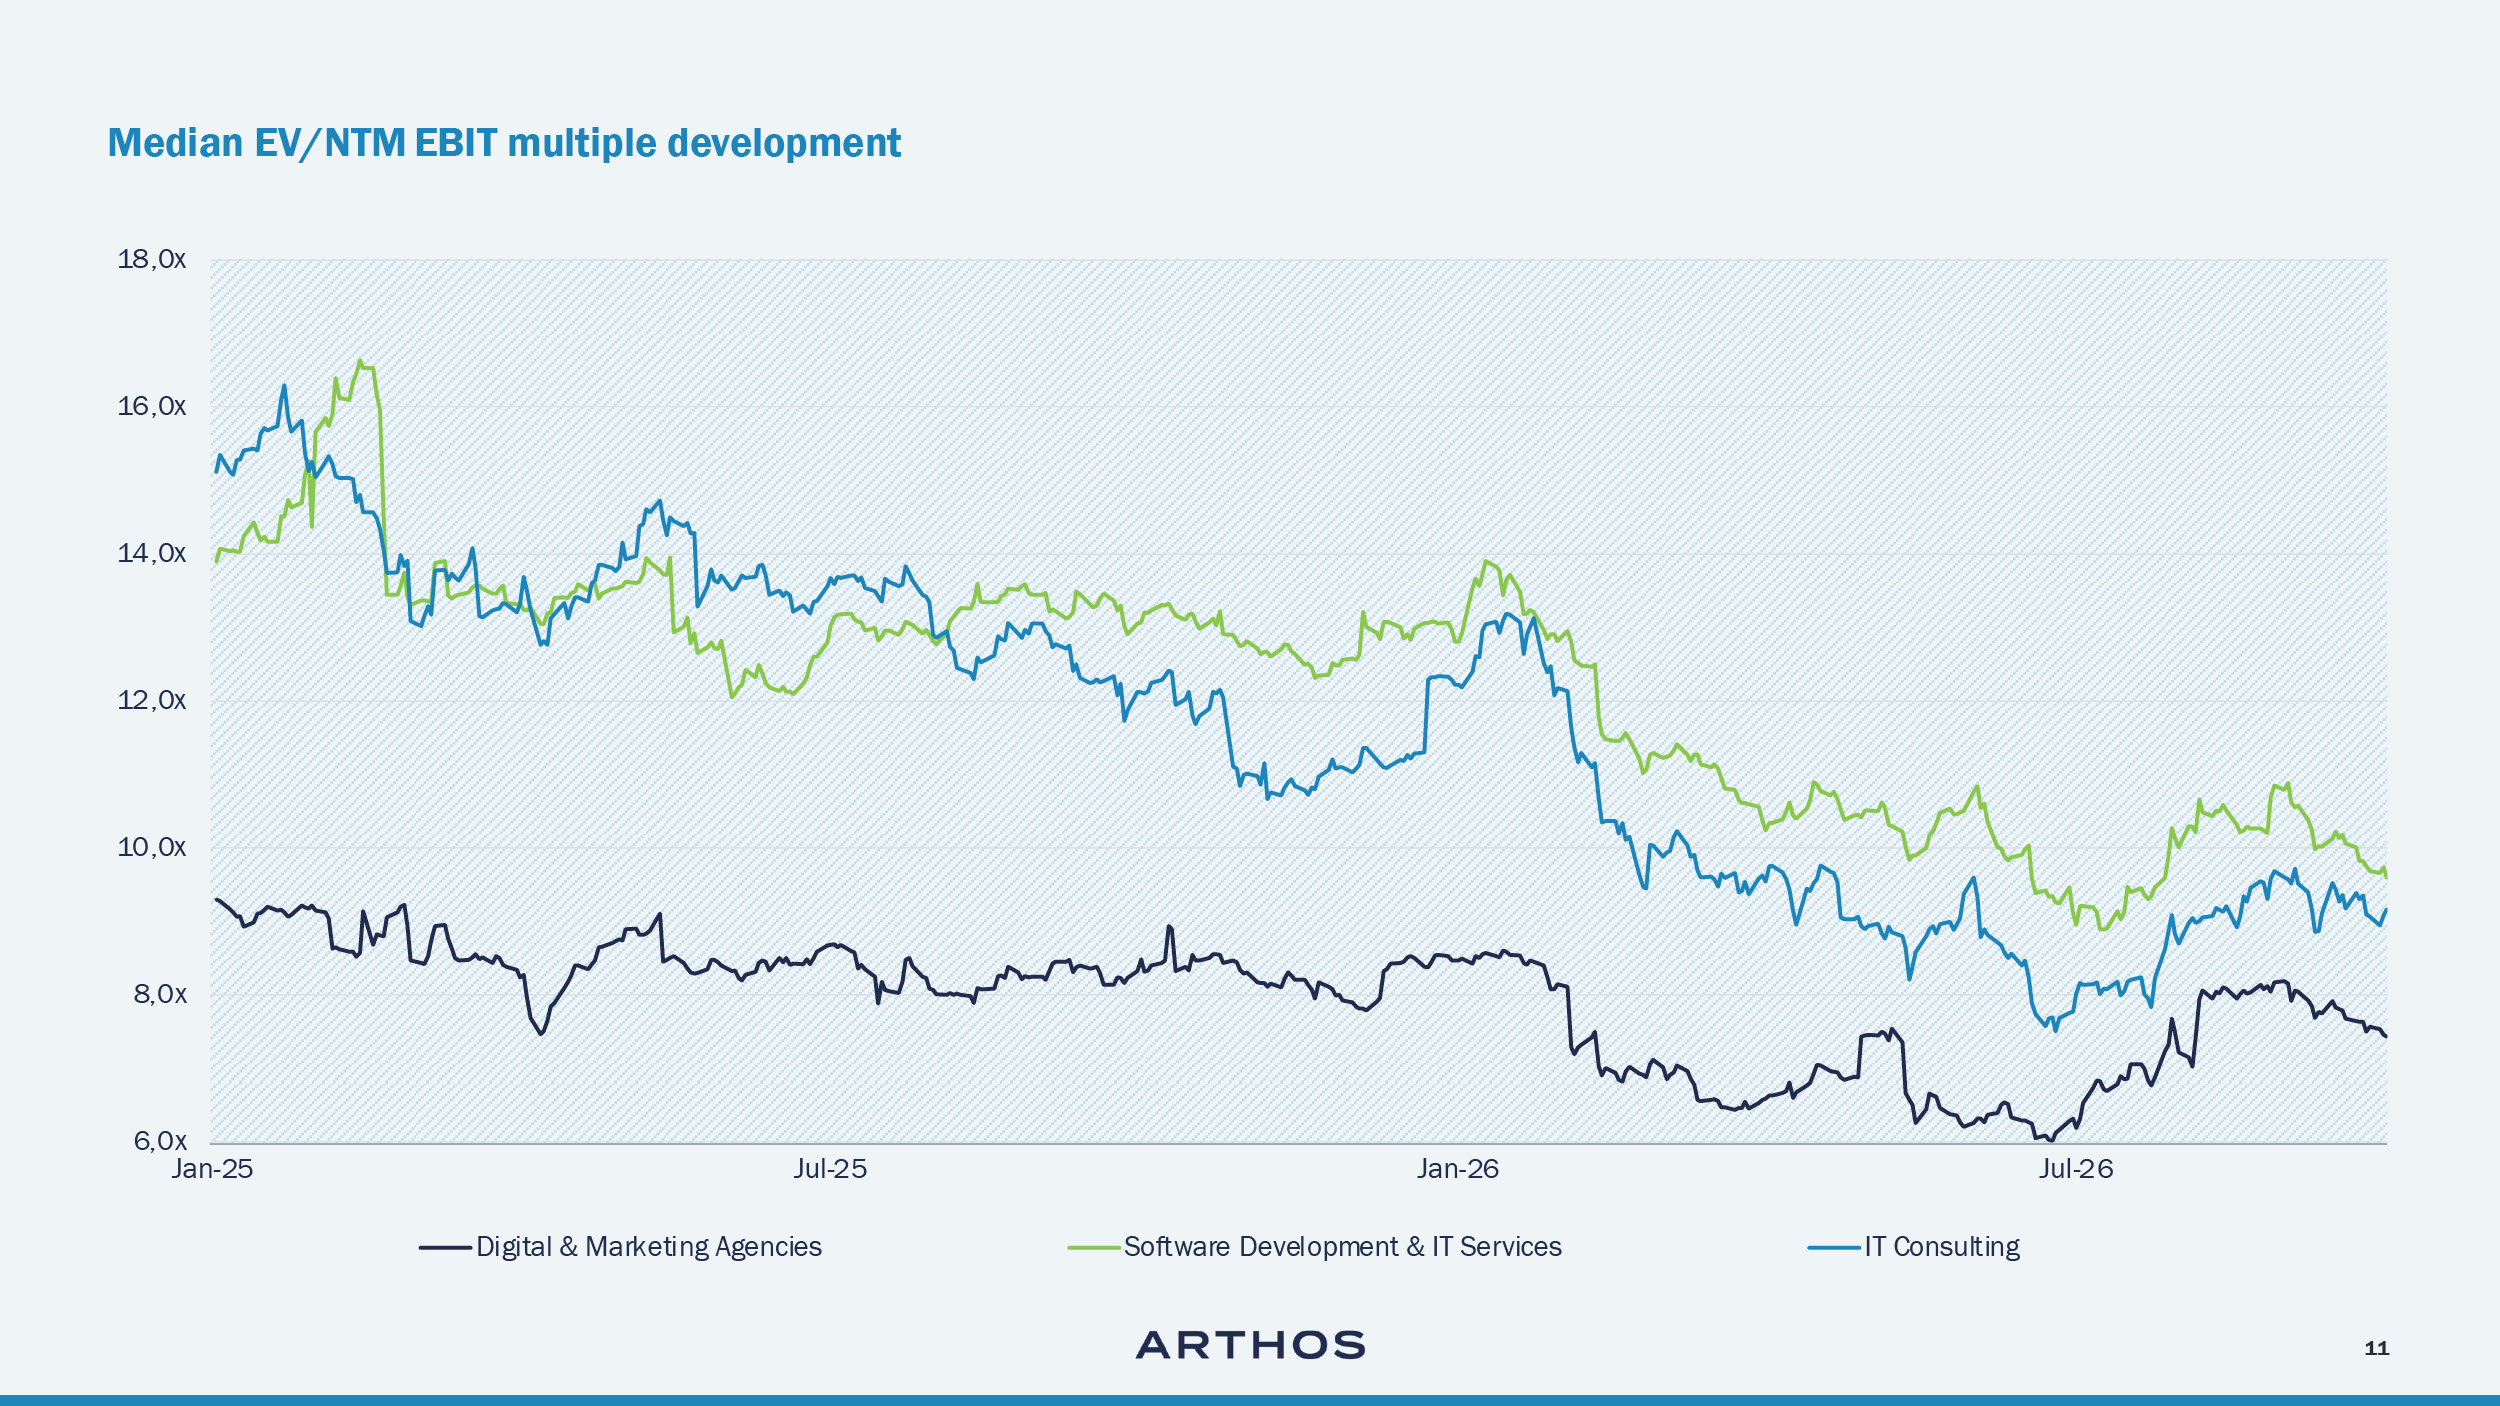
Während das makroökonomische Umfeld in Europa und Deutschland herausfordernd bleibt, haben sich die Aktienmärkte davon unbeeindruckt gezeigt. Sorgen vor einer Disruption durch KI gipfelten im Februar 2026 in einem Ausverkauf der Branche. Seitdem konnten die Aktien von Unternehmen aus den Bereichen Softwareentwicklung und IT-Services in den vergangenen Monaten um rund 10 % zulegen; die NTM-EV/EBIT-Multiples erholten sich von rund 9x im Juli auf rund 10x im September. Am 1. Oktober meldete Accenture Quartalsumsätze über der im Juni ausgegebenen Prognose – ein Zeichen dafür, dass KI die Nachfrage verändert, statt sie zu schwächen.
Managing Partner ARTHOS
Experte für Digital Services & Software
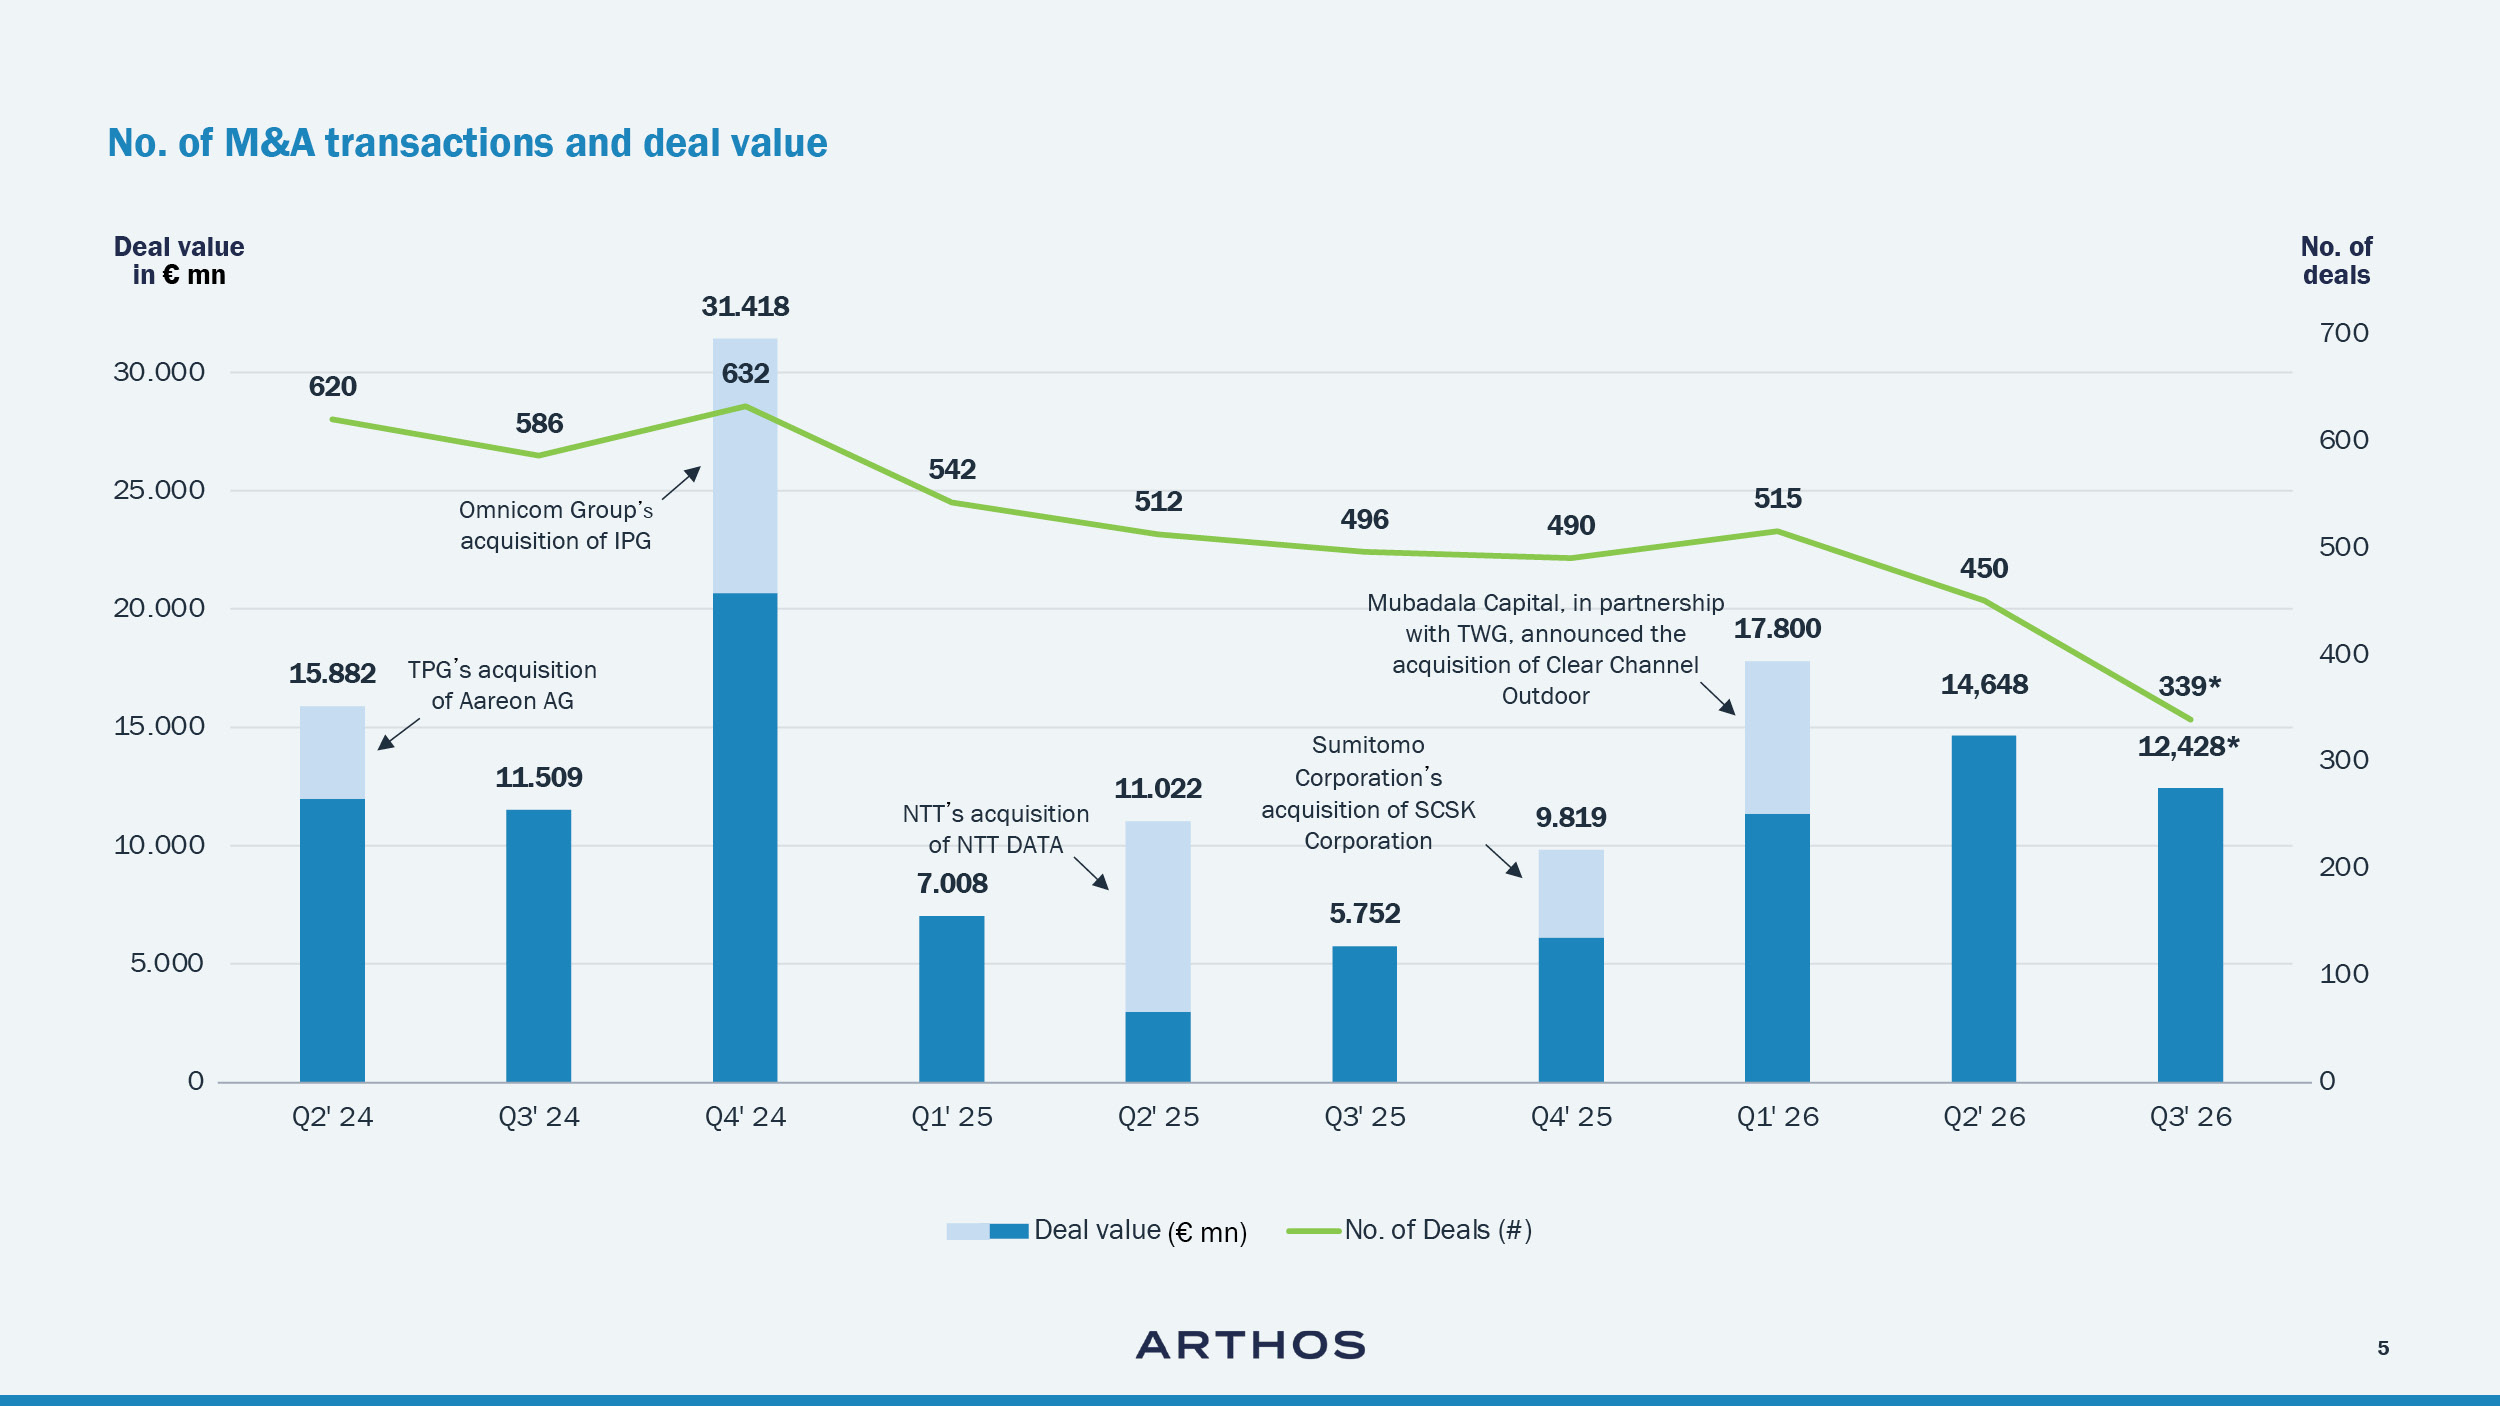
Der M&A-Markt ist nie zum Stillstand gekommen. Der Transaktionswert im Bereich Digital Services stieg im H1 2026 gegenüber dem Vorjahr um 83 % auf 33 Mrd. Euro – bei weniger, aber größeren Transaktionen. Strategische Käufer zahlten weiterhin für Kompetenzen: Accenture übernahm Faculty (400+ KI-Ingenieure), VINCI Energies legte ein Übernahmeangebot für All for One vor, und Persistent eines für Nagarro. Bridgepoint übernahm iC Consult für 450 Mio. Euro, Vodafone kaufte Skaylink für rund 180 Mio. Euro und Synova wählte Allgeier IT Services als deutsche Buy-and-Build-Plattform. Viele dieser Zielunternehmen sind mittelständische Spezialisten.
Was sich geändert hat, ist, wofür Käufer zahlen. Im KI-Zeitalter bewertet der Markt keine IT-Service-Unternehmen mehr, sondern Geschäftsmodelle.
Die Bereiche, die heute Wachstum treiben und einen Bewertungsaufschlag erzielen, sind wiederkehrende, vertraglich abgesicherte Umsätze aus Managed Services, fundierte Plattform- und Branchenexpertise, Legacy-Modernisierung, Cybersecurity sowie nachweislich KI-gestützte Leistungserbringung, die sich in den Margen niederschlägt und nicht lediglich in weniger abrechenbaren Stunden. Reine Time-and-Material-Kapazität ohne Differenzierung gerät unter Margendruck und wird mit einem Bewertungsabschlag gehandelt.
Für Gesellschafter ergeben sich daraus zwei Schlussfolgerungen:
Um weitere Einblicke, Bewertungsmultiples & Transaktionen im kompletten ARTHOS Digital Services M&A-Report Q3 2026 mit Fokus auf Software Development & IT Services zu erhalten, abonnieren Sie unseren Newsletter Digital Services M&A.
Melden Sie sich für unseren Newsletter Digital Services an, um den aktuellen und künftige Reports zu erhalten:
Wir veröffentlichen regelmäßig Analysen zu M&A-Trends, Bewertungsmultiples & Transaktionen
Vision M&A-Report Q3 2026
Digital Services M&A-Report September 2026
Vision M&A-Report Q2 2026
Semiconductor M&A-Report Q2 2026
Software M&A-Report Q2 2026
Software M&A-Report März 2026
Computing & Connectivity M&A-Report Q1 2026
Test & Measurement M&A-Report Q3 2025
Software M&A-Report Q3 2025
Digital Services M&A-Report August 2025
Software M&A-Report Q2 2025
Robotik M&A-Report Q2 2025