

KI-Boom treibt Aktienmärkte und Vision M&A-Transaktionen
Vision M&A-Report Q2 2026
September 2026 – M&A-Trends, Bewertungsmultiples & Transaktionen im Bereich Digital Services
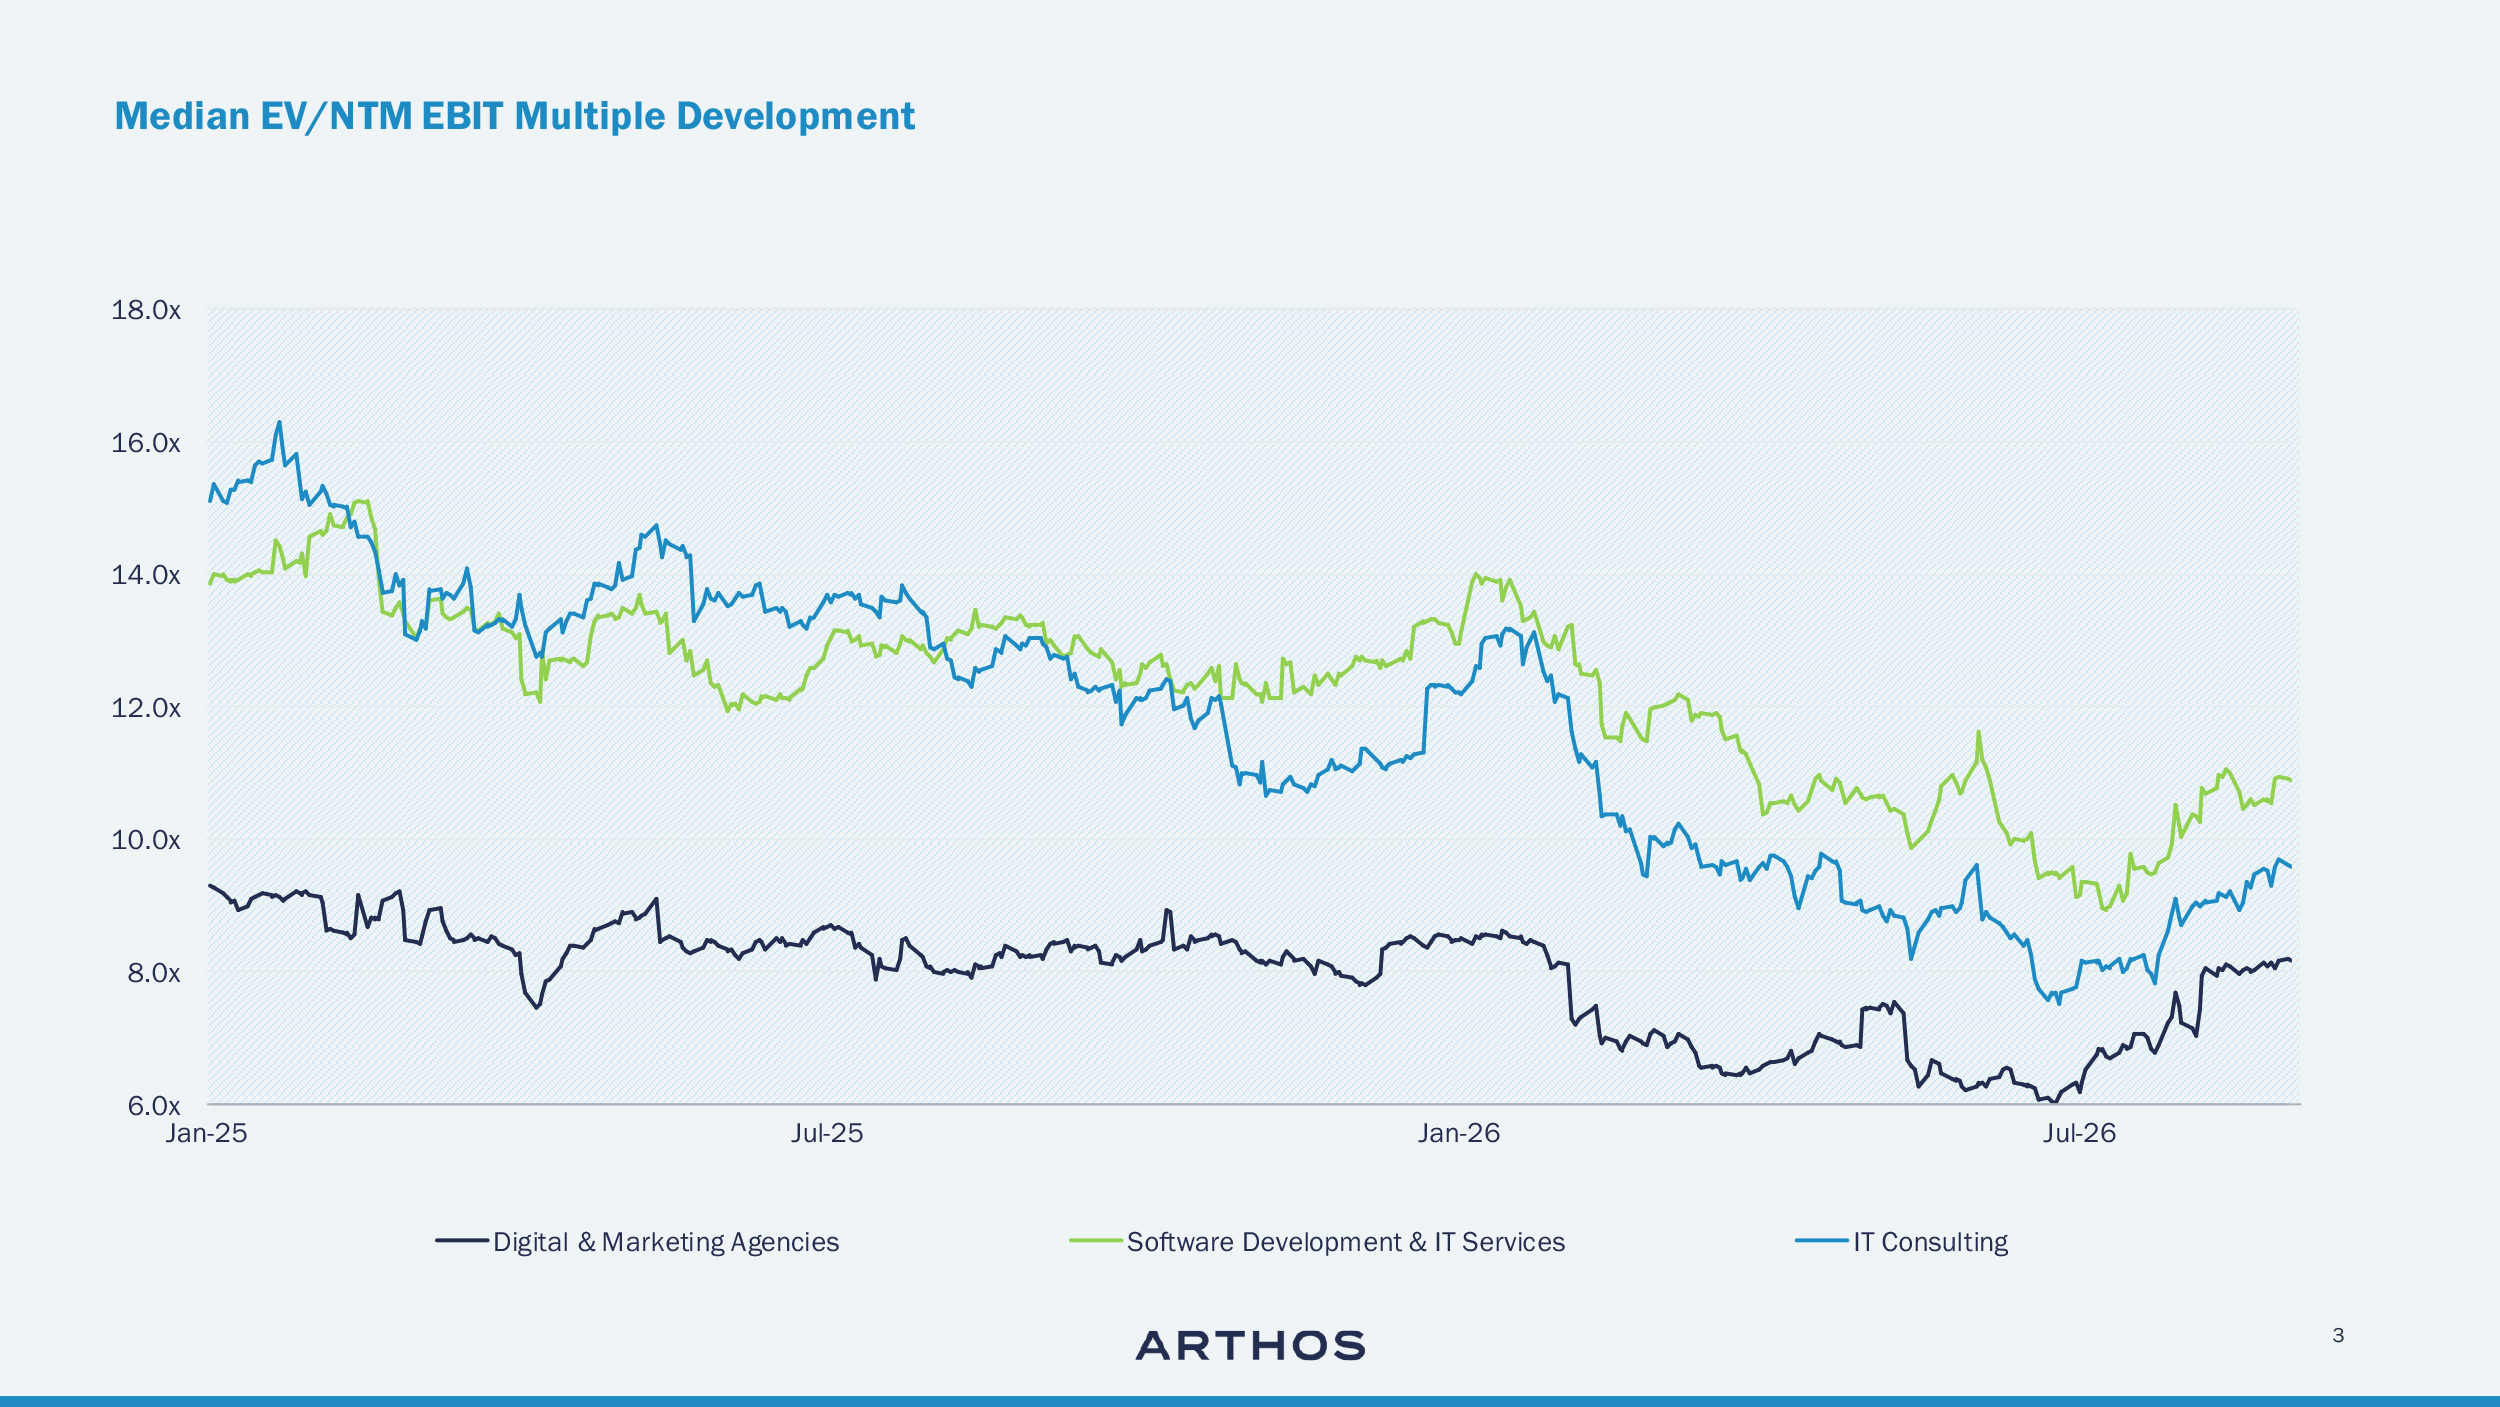
Während das makroökonomische Umfeld in Europa und Deutschland herausfordernd bleibt, haben sich die Aktienmärkte davon unbeeindruckt gezeigt. Sorgen vor einer Disruption durch KI gipfelten im Februar 2026 in einem deutlichen Aktienkursrückgang der Branche. Seit Juni 2026 konnten die Aktien der Digital & Marketing Agencies aber wieder um rund 25 % zulegen, nachdem unter anderem Publicis die Prognose für das organische Wachstum im Geschäftsjahr 2026 angehoben hatte.

Managing Partner ARTHOS
Experte für Digital Services & Software
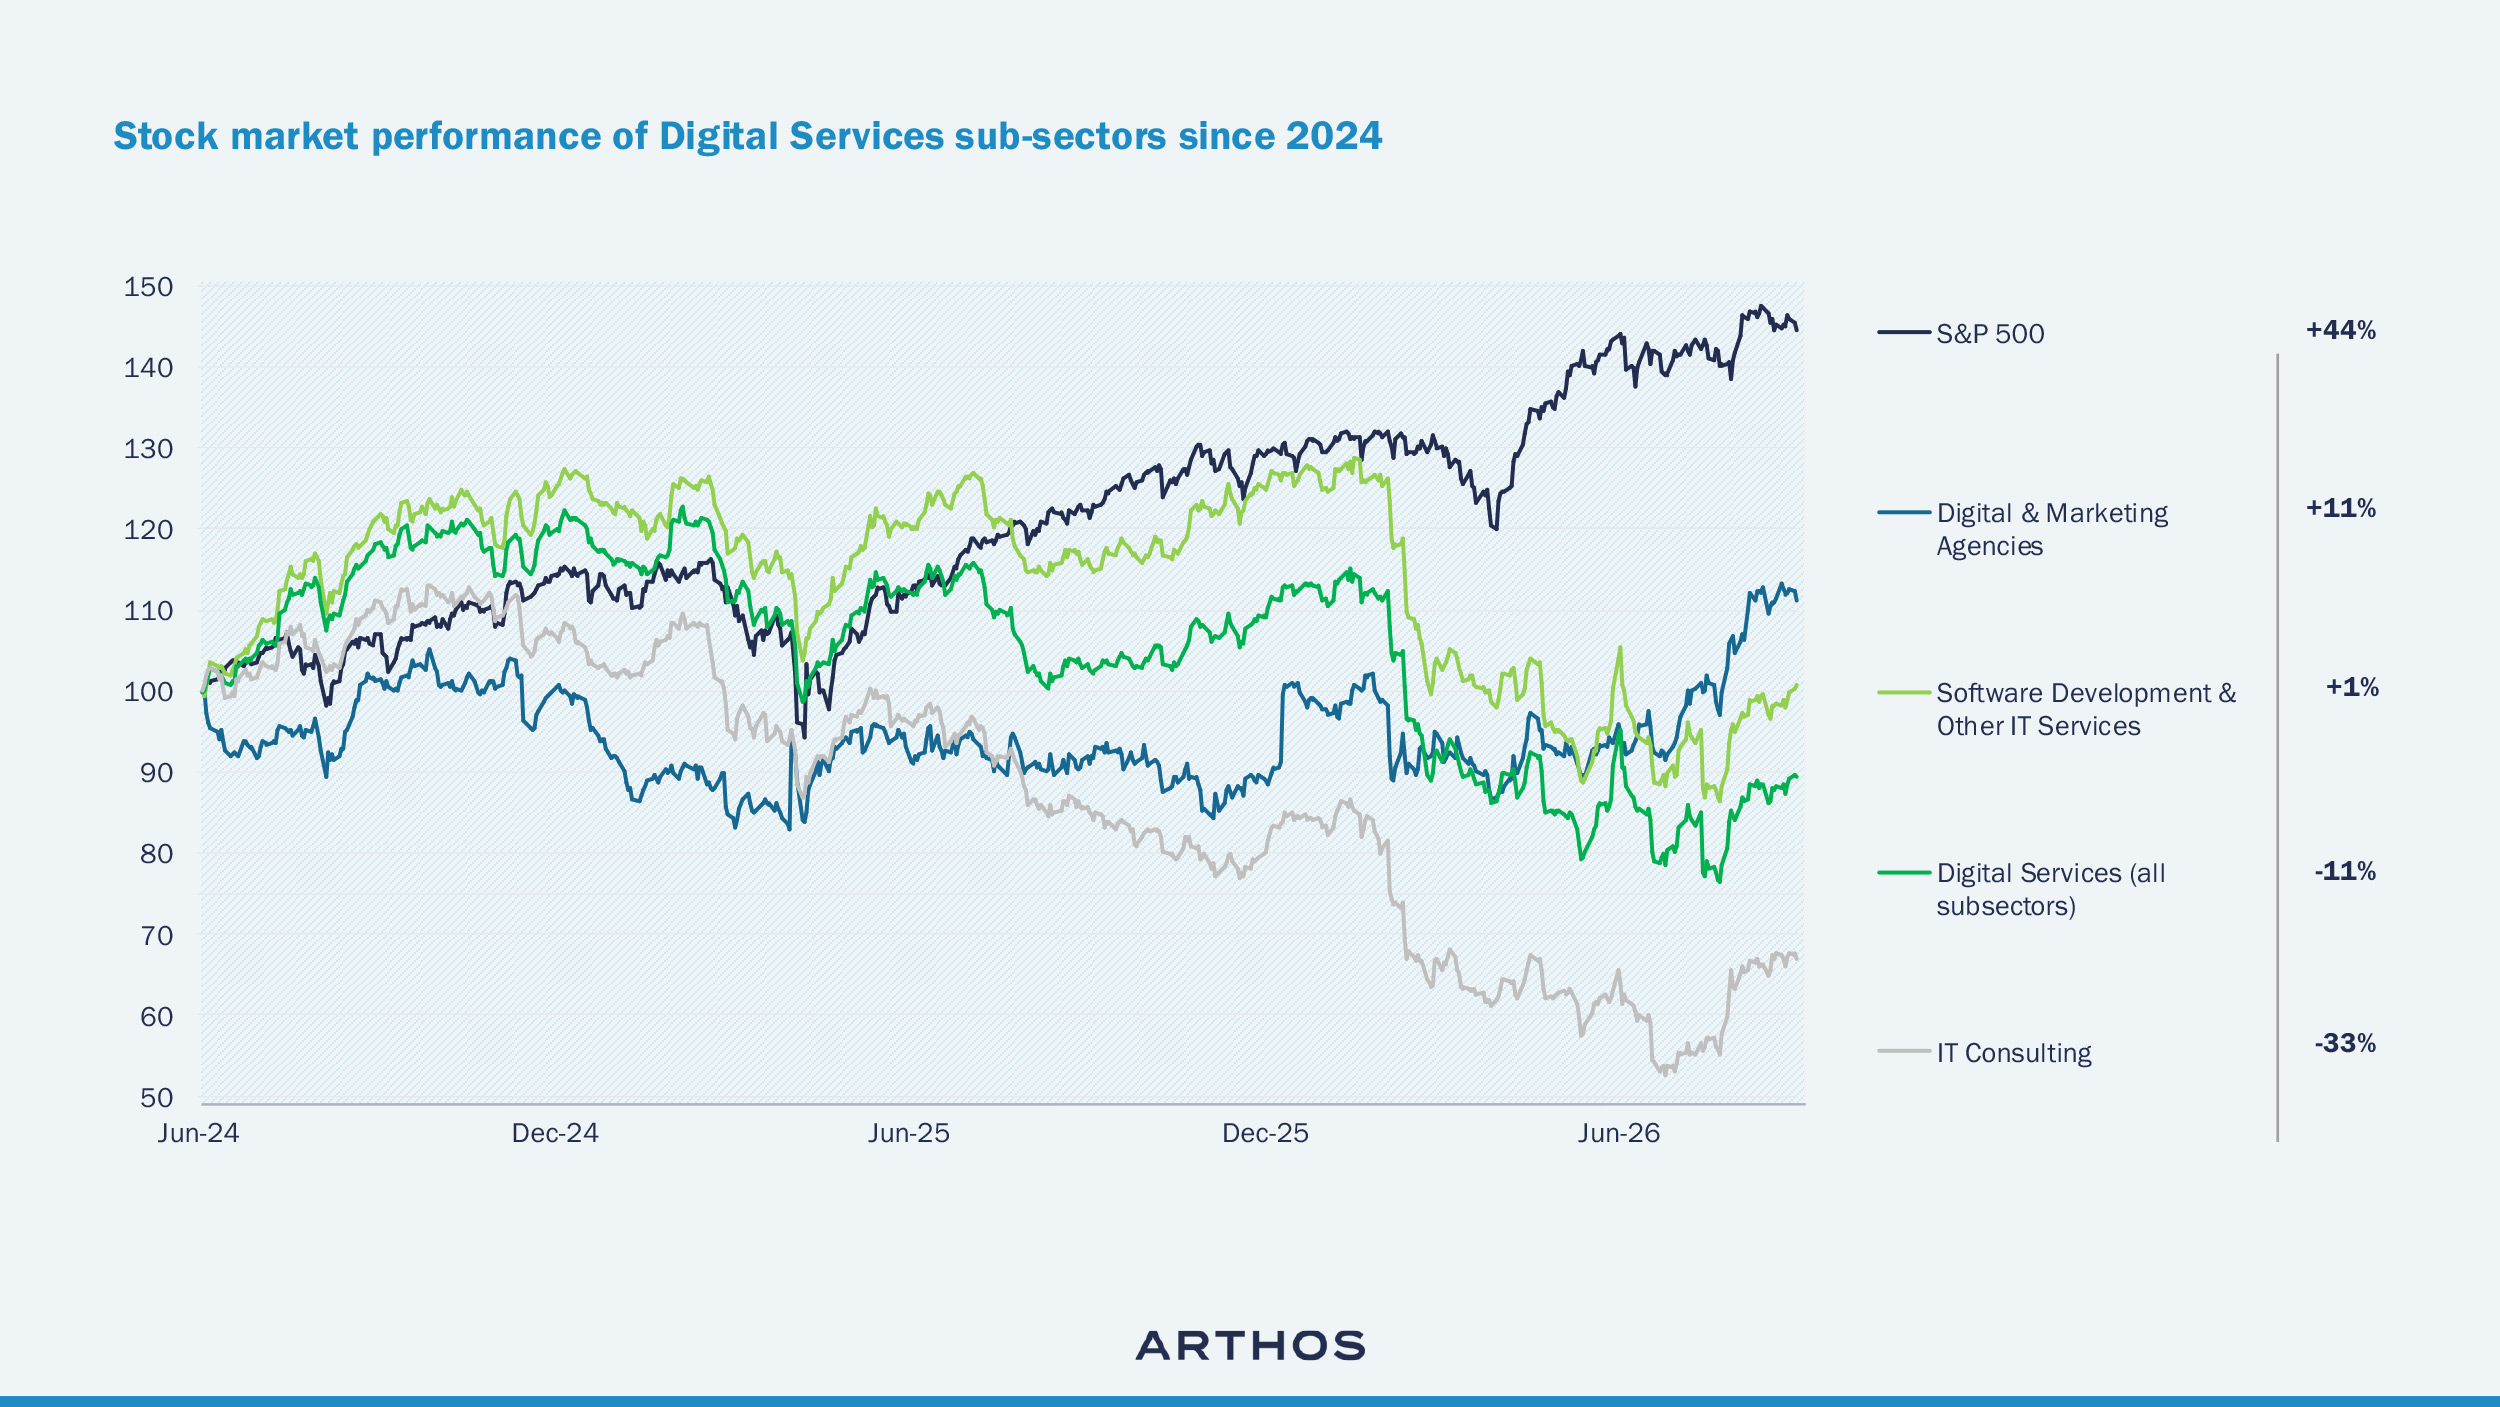
Die Bewertungen erholen sich, allerdings selektiv. Die Börsenmultiples des Sektors sind von einem Tiefstand von rund 6,0x im Juni auf 8,2x NTM-EV/EBIT im September 2026 gestiegen, liegen aber weiterhin deutlich unter dem Niveau von Anfang 2025. Bei privaten Transaktionen ist die Spanne noch größer: Agenturen mit wiederkehrenden Retainer-Erlösen, proprietären Datenbeständen oder als Produkt angebotenen KI-Lösungen erzielen Bewertungen vom 8- bis 12-Fachen des EBIT. Projektlastige, stark von einzelnen Mitarbeitern abhängige Geschäftsmodelle werden dagegen mit dem 5- bis 7-Fachen des EBIT bewertet. Der Markt bewertet nicht länger die Agenturen an sich, sondern die Geschäftsmodelle dahinter.
Das M&A-Geschehen folgt dieser Entwicklung. Die Summe des offengelegten Deal-Volumens hat sich im ersten Halbjahr 2026 gegenüber dem Vorjahreszeitraum auf 12,2 Mrd. EUR mehr als verdoppelt – allerdings bei etwas weniger, dafür signifikant größeren Deals.
Zwei Treiber geben der M&A-Dynamik erneut Auftrieb: Strategische Käufer erwerben Kompetenzen statt Kapazitäten, und Private-Equity-Investoren setzen Buy-and-Build-Strategien mit differenziert positionierten, gründergeführten Agenturen um. Für beide Entwicklungen ist generative KI der Dreh- und Angelpunkt: Sie drückt die Honorarsätze für austauschbare Leistungen und steigert zugleich den Wert von beispielsweise Kompetenzen in der Erfolgsmessung, Creator-Zugang und eigenem IP.
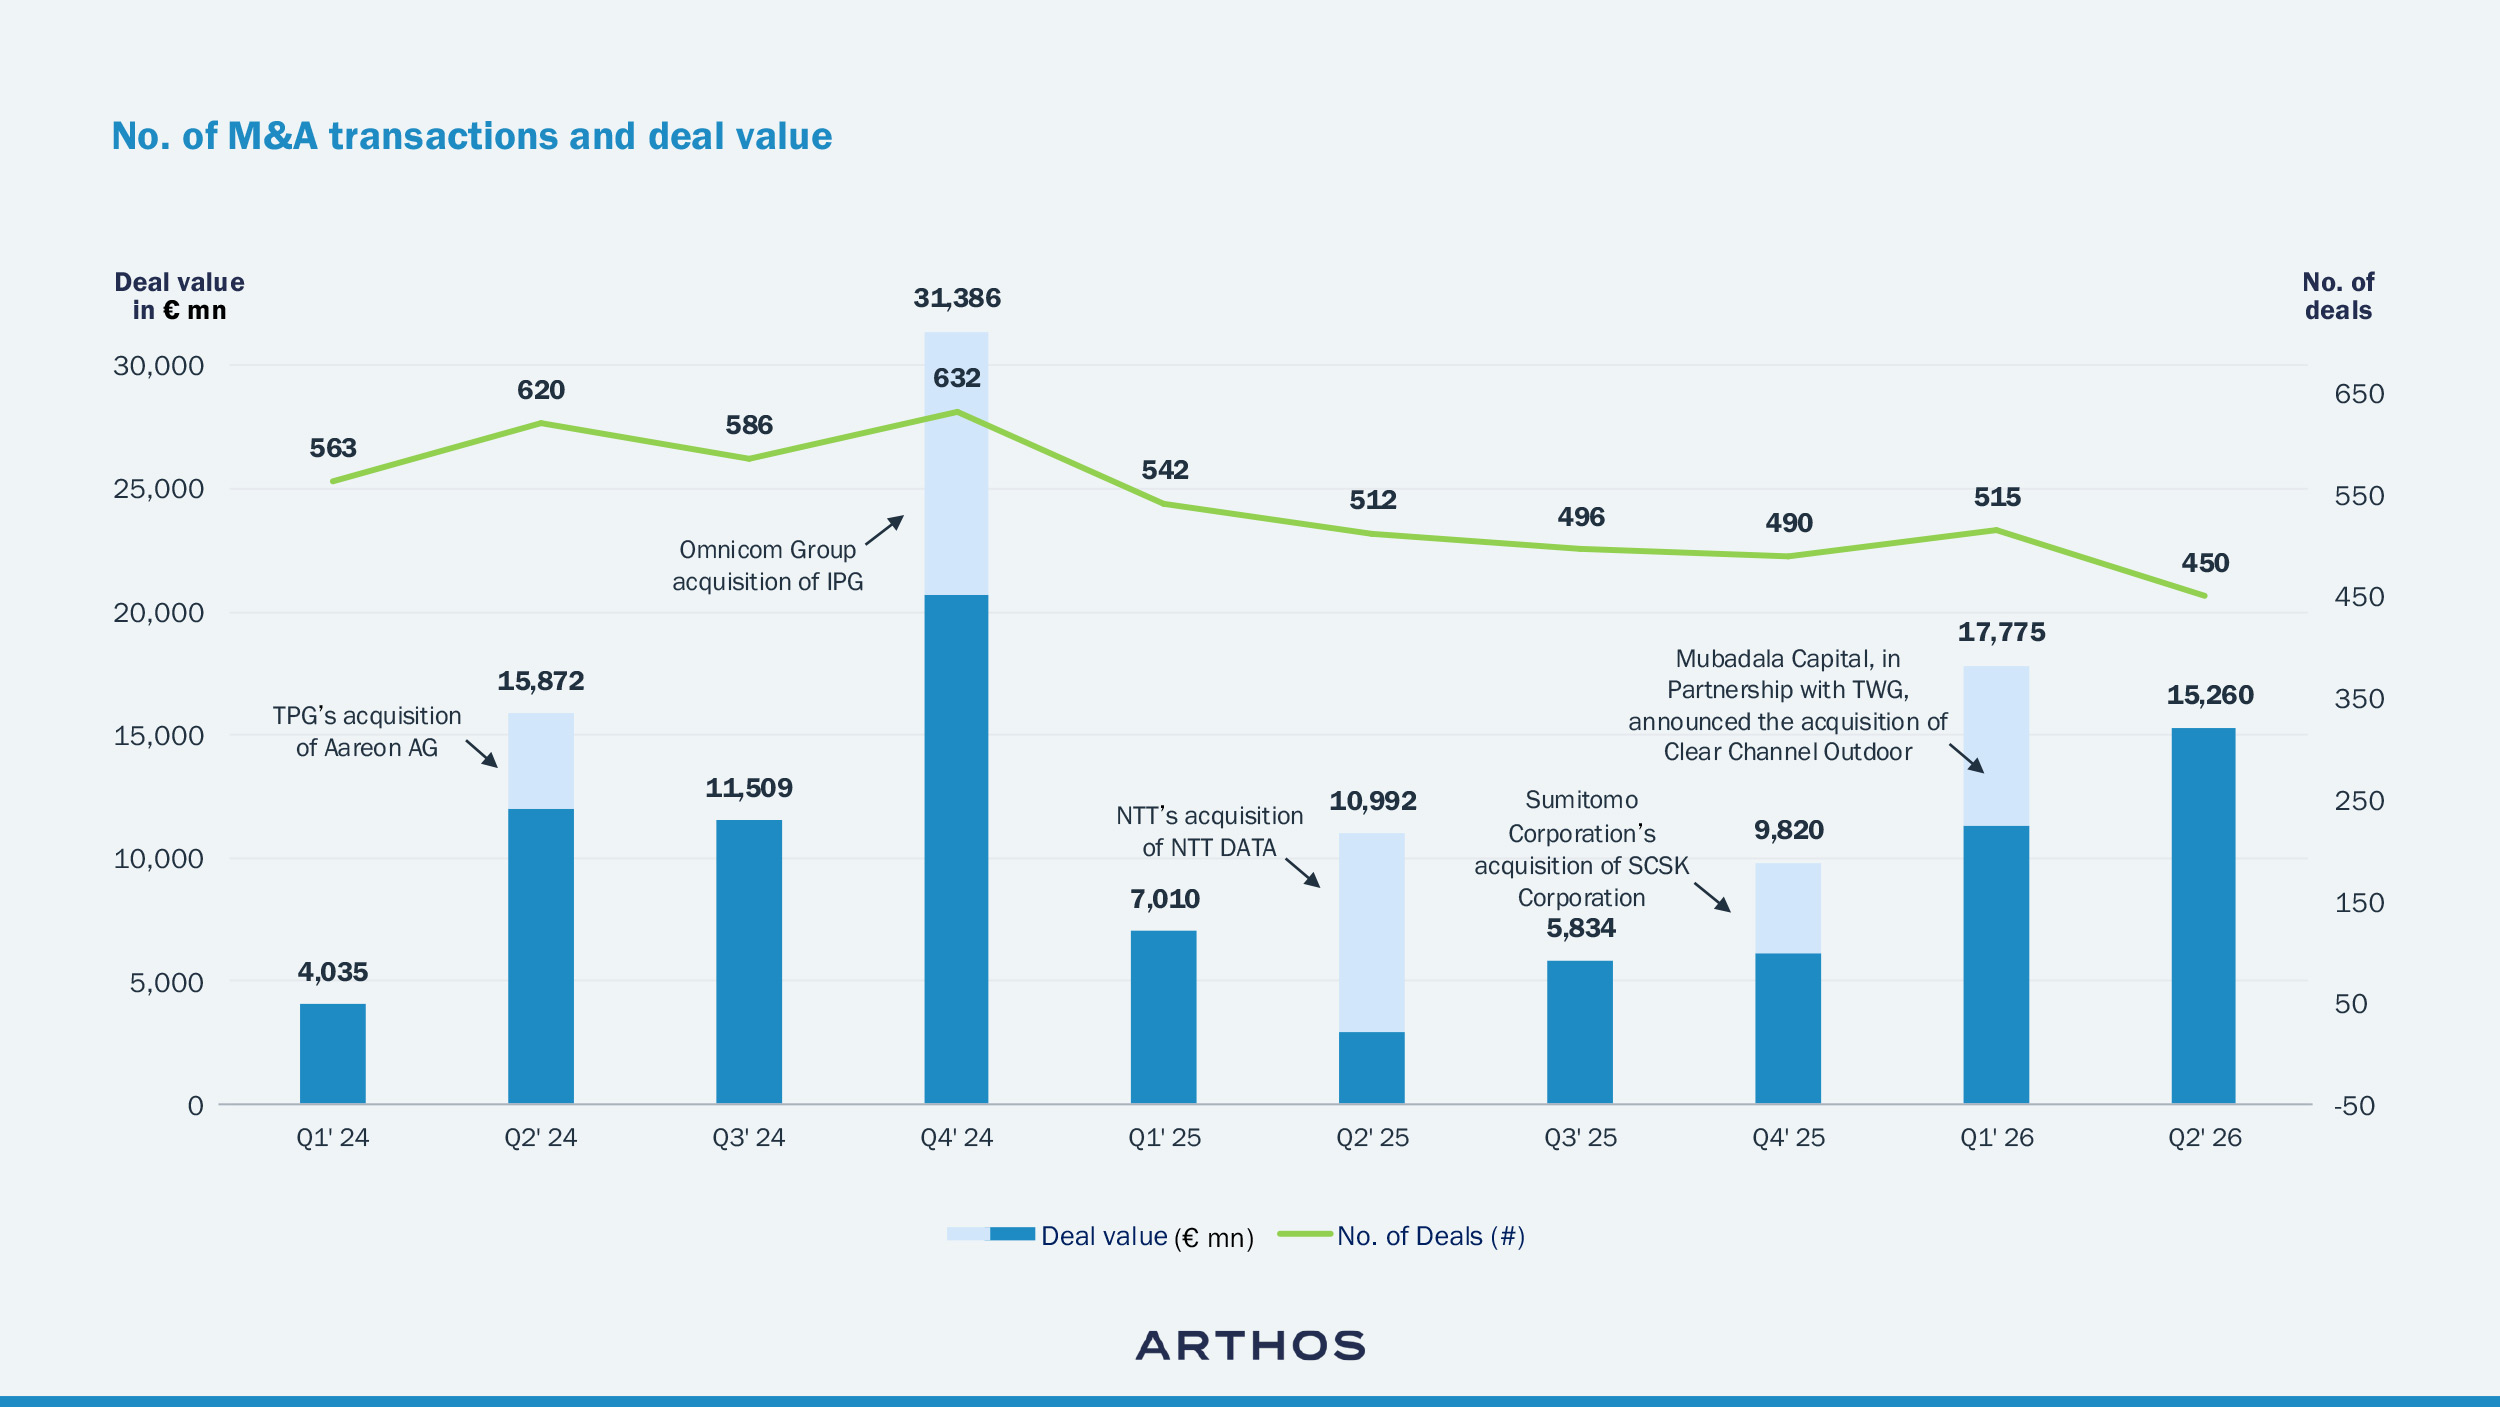
Mit Blick nach vorn werden sich potenzielle Käufer weiterhin auf wenige Wachstumsfelder konzentrieren und den Kanälen folgen, die Werbebudgets hinzugewinnen. Knapp 80 % der weltweiten Werbeausgaben fließen inzwischen in Retail Media, Paid Search und Social-Plattformen. Social Media, Connected TV und Retail Media wachsen jeweils mit Raten im niedrigen zweistelligen Prozentbereich, während das lineare Fernsehen strukturell rückläufig ist.
Der M&A-Markt spiegelt diese Verschiebung wider: Besonders gefragt sind heute Kompetenzen im Creator- und Influencer-Marketing, im Retail-Media-Management sowie im Bereich Connected TV (CTV). Das zeigen die Übernahme von Whalar durch Accenture, der Kauf von LiveRamp durch Publicis für 2,2 Mrd. US-Dollar und mehr als 80 Übernahmen in der Creator Economy seit Anfang 2025. Für deutsche Agenturen mit belegbarer Erfahrung im Social Commerce, in der Creator-Aktivierung oder in der Umsetzung von Retail Media schlägt sich diese Knappheit unmittelbar in höheren Bewertungen nieder – sowohl bei strategischen Käufern als auch bei Finanzinvestoren.
Für Gründer und Eigentümer deutscher Agenturen ist dies eine seltene Konstellation: sich erholende Bewertungsmultiples, ein breites und tiefes Käuferuniversum und ein ausgeprägter Knappheitswert für qualitativ hochwertige Unternehmen.
Um weitere Einblicke, Bewertungsmultiples & Transaktionen im kompletten ARTHOS Digital Services M&A-Report September 2026 zu erhalten, abonnieren Sie unseren Newsletter Digital Services M&A.
Melden Sie sich für unseren Newsletter Digital Services an, um den aktuellen und künftige Reports zu erhalten:
Regelmäßige Abständen veröffentlichen wir Analysen zu M&A-Trends, Bewertungsmultiples & Transaktionen
Vision M&A-Report Q2 2026
Semiconductor M&A-Report Q2 2026
Software M&A-Report Q2 2026
Software M&A-Report März 2026
Computing & Connectivity M&A-Report Q1 2026
Test & Measurement M&A-Report Q3 2025
Software M&A-Report Q3 2025
Digital Services M&A-Report August 2025
Software M&A-Report Q2 2025
Robotik M&A-Report Q2 2025
Laser M&A-Report Q2 2025
Vision M&A-Report Q2 2025